Domain negativzinsbanken.de kaufen?
Wir ziehen mit dem Projekt
negativzinsbanken.de um.
Sind Sie am Kauf der Domain
negativzinsbanken.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain negativzinsbanken.de kaufen?
Was sind die typischen Mindesteinlagen für verschiedene Arten von Finanzprodukten wie Sparkonten, Investmentfonds, Brokerage-Konten und Anleihen? Wie unterscheiden sich die Mindesteinlagen je nach Anbieter und welchen Einfluss haben sie auf die Rentabilität und Verfügbarkeit der Geldanlage?
Die typische Mindesteinlage für Sparkonten liegt oft bei 0 bis 100 Euro, während Investmentfonds Mindestanlagen von 1.000 bis 5.000 Euro erfordern. Brokerage-Konten können je nach Anbieter eine Mindesteinlage von 0 bis 2.000 Euro erfordern, und Anleihen können Mindestanlagen von 1.000 bis 10.000 Euro erfordern. Die Mindesteinlagen variieren je nach Anbieter aufgrund von Gebühren, Risikotoleranz und Zielgruppe. Eine niedrige Mindesteinlage kann die Rentabilität beeinträchtigen, da sie zu niedrigeren Zinssätzen oder höheren Gebühren führen kann, während eine höhere Mindesteinlage die Verfügbarkeit der Geldanlage einschränken kann. **
Was sind die üblichen Mindesteinlagen für verschiedene Arten von Bankkonten?
Die Mindesteinlagen für verschiedene Arten von Bankkonten variieren je nach Bank und Art des Kontos. Für Girokonten beträgt die Mindesteinlage oft zwischen 0 und 100 Euro. Für Sparkonten und Festgeldkonten liegt die Mindesteinlage in der Regel zwischen 500 und 5.000 Euro. **


Ähnliche Suchbegriffe für Mindesteinlagen
Top-Angebote
Produkte zum Begriff Mindesteinlagen:
-
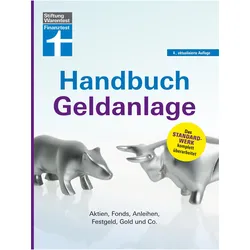
Handbuch Geldanlage, Ratgeber von Stefanie Kühn, Markus KühnVermögensaufbau - Wie Sie Ihr Geld sinnvoll anlegen. Geld für sich arbeiten zu lassen, klingt verlockend. Sie haben etwas gespart, geerbt oder eine Einmalzahlung erhalten. Von Ihrem Gehalt bleibt nach Abzug aller Ausgaben noch Geld übrig. Dann können Sie mit dem richtigen Investment Ihr Kapital vermehren und sich so im Alter absichern oder für Ihre Kinder vorsorgen. Wer heutzutage Geld anlegen will, hat unendlich viele Möglichkeiten: Aktien, Fonds, Gold, Immobilien oder Zinsprodukte wie das Sparbuch, Anleihen, Tagesgeld oder Festgeld. Mit etwas Eigeninitiative ist es aber auch für Einsteiger nicht schwer, auf eigene Faust Geld einfach, sinnvoll und gut anzulegen. In diesem Ratgeber bekommen sowohl Neulinge als auch Fortgeschrittene von den Expertinnen und Experten der Stiftung Warentest fundierte Informationen zu jedem Anlagegebiet. So kann verhindert werden, dass Vermögen auf niedrig verzinsten Sparkonten kaum Rendite bringt oder unnötig Geld in kostspielige Investments fliesst. Die komplett aktualisierte vierte Auflage liefert für jeden Anlagetyp die passende Strategie und führt zielgerichtet durch das Labyrinth der Anlageoptionen. Lernen Sie zunächst das kleine Einmaleins der Börse kennen oder steigen Sie direkt in die Fachkapitel Zinsanlagen, Zertifikate, Rohstoffe und Kryptowährungen ein: Jedes Kapitel vermittelt wichtiges Basiswissen, zeigt Chancen und Risiken und stellt Besonderheiten vor, die Ihre Geldanlage zum Erfolg führen. Denn der Erfolg Ihrer Anlagestrategie hängt in erster Linie davon ab, wie gut sie geplant ist. Die Auswahl der Produkte wiederum orientiert sich daran, ob Sie eher sicherheitsorientiert oder risikobereit sind, traditionelle Anlageformen bevorzugen oder für moderne Anlageideen brennen. Erfahren Sie mit dem Handbuch Geldanlage, wie man ein Portfolio aufbaut und clever in Fonds, ETF, Aktien und Zinsanlagen investiert, wie man Fehler bei der Immobilienfinanzierung vermeidet und was es zu Coronacrash und Inflation jetzt zu beachten gilt.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
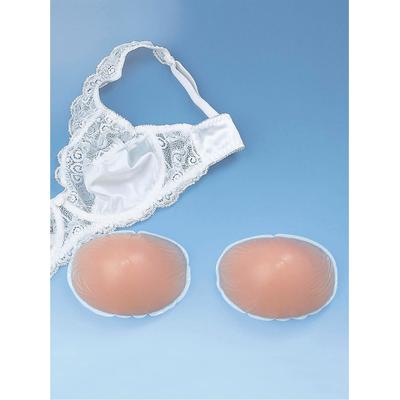
BH-Einlagen, Damen, transparent, BH-EinlagenKleiner Trick mit großer Wirkung! Die anschmiegsamen Silikon-BH-Einlagen passen sich perfekt der Büste an und formen im Nu einen natürlich wirkenden Busen. Einfach in den BH einlegen – sehr diskret! Für alle Cup-Größen und auch nach einer...39,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind die gängigen Mindesteinlagen für verschiedene Arten von Bankkonten und Investmentprodukten, und wie können diese Mindesteinlagen die finanzielle Planung und Entscheidungsfindung von Verbrauchern beeinflussen?
Die gängigen Mindesteinlagen für einfache Girokonten liegen oft bei 0 bis 100 Euro, während Sparkonten Mindesteinlagen von 500 bis 1.000 Euro erfordern können. Für Investmentprodukte wie Investmentfonds oder Aktien können Mindesteinlagen von 1.000 bis 5.000 Euro erforderlich sein. Diese Mindesteinlagen können die finanzielle Planung und Entscheidungsfindung von Verbrauchern beeinflussen, da sie möglicherweise nicht über ausreichende Mittel verfügen, um die Mindesteinlage zu leisten, oder sich gezwungen sehen, größere Beträge als geplant zu investieren. Darüber hinaus können Mindesteinlagen Verbraucher davon abhalten, verschiedene Finanzprodukte zu diversifizieren oder in bestimmte Anlageklassen zu investieren. **
-
Was sind die verschiedenen Anforderungen an Mindesteinlagen in verschiedenen Finanz- und Bankendomänen?
Die Anforderungen an Mindesteinlagen variieren je nach Finanz- und Bankendomänen. Im Privatkundengeschäft verlangen einige Banken Mindesteinlagen, um ein Konto zu eröffnen oder bestimmte Dienstleistungen zu nutzen. Im Investmentbanking können Mindesteinlagen erforderlich sein, um bestimmte Anlageprodukte zu erwerben oder an bestimmten Handelsaktivitäten teilzunehmen. Im Firmenkundengeschäft können Mindesteinlagen erforderlich sein, um bestimmte Finanzdienstleistungen wie Kredite oder Cash-Management-Lösungen in Anspruch zu nehmen. In der Vermögensverwaltung können Mindesteinlagen erforderlich sein, um als Kunde aufgenommen zu werden und von den Dienstleistungen des Vermögensverwalters zu profitieren. **
-
Was sind die verschiedenen Anforderungen an Mindesteinlagen in verschiedenen Finanz- und Bankendomänen?
Die Anforderungen an Mindesteinlagen variieren je nach Finanz- und Bankendomänen. Im Privatkundengeschäft verlangen einige Banken Mindesteinlagen, um ein Konto zu eröffnen oder bestimmte Dienstleistungen zu nutzen. Im Investmentbanking können Mindesteinlagen erforderlich sein, um bestimmte Anlageprodukte zu erwerben oder an bestimmten Handelsaktivitäten teilzunehmen. Im Firmenkundengeschäft können Mindesteinlagen erforderlich sein, um bestimmte Finanzdienstleistungen wie Kredite oder Cash-Management-Dienstleistungen in Anspruch zu nehmen. In der Vermögensverwaltung können Mindesteinlagen erforderlich sein, um als Kunde aufgenommen zu werden oder um bestimmte Anlagestrategien zu verfolgen. **
-
Was sind die typischen Mindesteinlagen für verschiedene Arten von Bankkonten, Investmentfonds und Brokerage-Konten?
Die typische Mindesteinlage für ein Girokonto liegt bei etwa 0 bis 100 Euro, je nach Bank. Für ein Sparkonto beträgt die Mindesteinlage oft 500 bis 1.000 Euro. Bei Investmentfonds kann die Mindesteinlage zwischen 50 und 1.000 Euro liegen, abhängig vom Fonds. Bei Brokerage-Konten variiert die Mindesteinlage stark, kann aber oft bei 0 bis 1.000 Euro liegen, je nach Anbieter und Art des Kontos. **

Kannst du Sparbuch und Tagesgeld als Geldanlage einfach erklären?
Ein Sparbuch ist ein klassisches Bankprodukt, bei dem man Geld auf einem Konto bei der Bank einzahlt und dafür Zinsen erhält. Das Geld ist jederzeit verfügbar, aber die Zinsen sind oft niedrig. Tagesgeld ist ähnlich, aber die Zinsen sind oft etwas höher und man kann das Geld ebenfalls jederzeit abheben. Beide sind relativ sichere Geldanlagen, aber die Rendite ist meistens gering. **
Wodurch unterscheidet sich die Geldanlage in Anleihen von der Geldanlage auf einem Bankkonto?
Die Geldanlage in Anleihen unterscheidet sich von der Geldanlage auf einem Bankkonto in mehreren Aspekten. Erstens sind Anleihen in der Regel mit einem höheren Risiko verbunden, da der Emittent möglicherweise zahlungsunfähig werden kann. Zweitens bieten Anleihen in der Regel eine höhere Rendite als Bankkonten, da sie eine höhere Verzinsung haben können. Drittens sind Anleihen in der Regel weniger liquide als Bankkonten, da sie normalerweise eine feste Laufzeit haben und nicht jederzeit verfügbar sind. **
Top-Angebote
Produkte zum Begriff Mindesteinlagen:
-
WISO steuer: Sparbuch 2019 (für Steuerjahr 2018)Das Sparpaket: WISO steuer:Sparbuch & steuer:Exklusiv auf Video-DVD Sicher dir deine optimale Steuer-Erstattung für 2018: Mit der vielfach ausgezeichneten WISO-Software erstellst du dir deine Steuererklärung 2018. Dazu werden dir aktuelle Tipps zum Sparen - ganz bequem als Video geliefert. Nur im WISO steuer:Office! Unser bestes Steuer-Sparpaket. Einmal zahlen, alles nutzen: Mach deine Steuererklärung 2018 am PC, auf deinem iPad, dem Android-Tablet oder im Browser. Deine Daten sind immer und überall aktuell. Alles inklusive, du zahlst nichts extra. STEUERERKLÄRUNG 2018 EINFACH AM PC Das WISO steuer:Office führt dich zur optimalen Steuererstattung. Komplett mit Mantelbogen und allen Formularen (N, R, Kind, KAP, SO, G, S, L, 34a, EÜR, FW, V, AV, AUS, N-AUS, N-Gre, K, U, Unterhalt, Weinbau, 13a, AV13a, SZE, Zinsschranke, AVEÜR, Vorsorgeaufwand. WA-ESt). DAS ...35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WISO steuer: Sparbuch 2020 (für Steuerjahr 2019)Produktbeschreibung Einfach machen lassen: Mit der steuer:Automatik sparen Sie viele Eingaben, lästiges Suchen, Zeit und Arbeit. Das gibt?s nur hier ? in der WISO Steuer-Software. Das WISO steuer:Sparbuch führt durch die Steuererklärung und gibt praktische Tipps, wo Sie Steuern sparen können. So sichern Sie sich die optimale Erstattung. Updates inklusive: Das WISO steuer:Sparbuch ist immer aktuell. Rechtliche Änderungen für das jeweilige Steuerjahr werden automatisch per Update eingespielt. Ohne zusätzliche Kosten. Erledigen Sie die Steuererklärung auf Wunsch nicht nur am Computer, sondern auch auf dem iPad , mit einem Android-Tablet oder mit steuer:Web direkt im Browser . Alles inklusive, Sie zahlen nichts extra . Das gibt?s nur hier! Funktionen im Überblick Alles für Ihre Steuererklärung 2019. Unterstützt alle Einkunftsarten Nichtselbständi...33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Geldanlage, Ratgeber von Stefanie Kühn, Markus KühnVermögensaufbau - Wie Sie Ihr Geld sinnvoll anlegen. Geld für sich arbeiten zu lassen, klingt verlockend. Sie haben etwas gespart, geerbt oder eine Einmalzahlung erhalten. Von Ihrem Gehalt bleibt nach Abzug aller Ausgaben noch Geld übrig. Dann können Sie mit dem richtigen Investment Ihr Kapital vermehren und sich so im Alter absichern oder für Ihre Kinder vorsorgen. Wer heutzutage Geld anlegen will, hat unendlich viele Möglichkeiten: Aktien, Fonds, Gold, Immobilien oder Zinsprodukte wie das Sparbuch, Anleihen, Tagesgeld oder Festgeld. Mit etwas Eigeninitiative ist es aber auch für Einsteiger nicht schwer, auf eigene Faust Geld einfach, sinnvoll und gut anzulegen. In diesem Ratgeber bekommen sowohl Neulinge als auch Fortgeschrittene von den Expertinnen und Experten der Stiftung Warentest fundierte Informationen zu jedem Anlagegebiet. So kann verhindert werden, dass Vermögen auf niedrig verzinsten Sparkonten kaum Rendite bringt oder unnötig Geld in kostspielige Investments fliesst. Die komplett aktualisierte vierte Auflage liefert für jeden Anlagetyp die passende Strategie und führt zielgerichtet durch das Labyrinth der Anlageoptionen. Lernen Sie zunächst das kleine Einmaleins der Börse kennen oder steigen Sie direkt in die Fachkapitel Zinsanlagen, Zertifikate, Rohstoffe und Kryptowährungen ein: Jedes Kapitel vermittelt wichtiges Basiswissen, zeigt Chancen und Risiken und stellt Besonderheiten vor, die Ihre Geldanlage zum Erfolg führen. Denn der Erfolg Ihrer Anlagestrategie hängt in erster Linie davon ab, wie gut sie geplant ist. Die Auswahl der Produkte wiederum orientiert sich daran, ob Sie eher sicherheitsorientiert oder risikobereit sind, traditionelle Anlageformen bevorzugen oder für moderne Anlageideen brennen. Erfahren Sie mit dem Handbuch Geldanlage, wie man ein Portfolio aufbaut und clever in Fonds, ETF, Aktien und Zinsanlagen investiert, wie man Fehler bei der Immobilienfinanzierung vermeidet und was es zu Coronacrash und Inflation jetzt zu beachten gilt.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die typischen Mindesteinlagen für verschiedene Arten von Finanzprodukten wie Sparkonten, Investmentfonds, Brokerage-Konten und Anleihen? Wie unterscheiden sich die Mindesteinlagen je nach Anbieter und welchen Einfluss haben sie auf die Rentabilität und Verfügbarkeit der Geldanlage?
Die typische Mindesteinlage für Sparkonten liegt oft bei 0 bis 100 Euro, während Investmentfonds Mindestanlagen von 1.000 bis 5.000 Euro erfordern. Brokerage-Konten können je nach Anbieter eine Mindesteinlage von 0 bis 2.000 Euro erfordern, und Anleihen können Mindestanlagen von 1.000 bis 10.000 Euro erfordern. Die Mindesteinlagen variieren je nach Anbieter aufgrund von Gebühren, Risikotoleranz und Zielgruppe. Eine niedrige Mindesteinlage kann die Rentabilität beeinträchtigen, da sie zu niedrigeren Zinssätzen oder höheren Gebühren führen kann, während eine höhere Mindesteinlage die Verfügbarkeit der Geldanlage einschränken kann. **
-
Was sind die üblichen Mindesteinlagen für verschiedene Arten von Bankkonten?
Die Mindesteinlagen für verschiedene Arten von Bankkonten variieren je nach Bank und Art des Kontos. Für Girokonten beträgt die Mindesteinlage oft zwischen 0 und 100 Euro. Für Sparkonten und Festgeldkonten liegt die Mindesteinlage in der Regel zwischen 500 und 5.000 Euro. **
-
Was sind die gängigen Mindesteinlagen für verschiedene Arten von Bankkonten und Investmentprodukten, und wie können diese Mindesteinlagen die finanzielle Planung und Entscheidungsfindung von Verbrauchern beeinflussen?
Die gängigen Mindesteinlagen für einfache Girokonten liegen oft bei 0 bis 100 Euro, während Sparkonten Mindesteinlagen von 500 bis 1.000 Euro erfordern können. Für Investmentprodukte wie Investmentfonds oder Aktien können Mindesteinlagen von 1.000 bis 5.000 Euro erforderlich sein. Diese Mindesteinlagen können die finanzielle Planung und Entscheidungsfindung von Verbrauchern beeinflussen, da sie möglicherweise nicht über ausreichende Mittel verfügen, um die Mindesteinlage zu leisten, oder sich gezwungen sehen, größere Beträge als geplant zu investieren. Darüber hinaus können Mindesteinlagen Verbraucher davon abhalten, verschiedene Finanzprodukte zu diversifizieren oder in bestimmte Anlageklassen zu investieren. **
-
Was sind die verschiedenen Anforderungen an Mindesteinlagen in verschiedenen Finanz- und Bankendomänen?
Die Anforderungen an Mindesteinlagen variieren je nach Finanz- und Bankendomänen. Im Privatkundengeschäft verlangen einige Banken Mindesteinlagen, um ein Konto zu eröffnen oder bestimmte Dienstleistungen zu nutzen. Im Investmentbanking können Mindesteinlagen erforderlich sein, um bestimmte Anlageprodukte zu erwerben oder an bestimmten Handelsaktivitäten teilzunehmen. Im Firmenkundengeschäft können Mindesteinlagen erforderlich sein, um bestimmte Finanzdienstleistungen wie Kredite oder Cash-Management-Lösungen in Anspruch zu nehmen. In der Vermögensverwaltung können Mindesteinlagen erforderlich sein, um als Kunde aufgenommen zu werden und von den Dienstleistungen des Vermögensverwalters zu profitieren. **
Ähnliche Suchbegriffe für Mindesteinlagen
-
BH-Einlagen, Damen, transparent, BH-EinlagenKleiner Trick mit großer Wirkung! Die anschmiegsamen Silikon-BH-Einlagen passen sich perfekt der Büste an und formen im Nu einen natürlich wirkenden Busen. Einfach in den BH einlegen – sehr diskret! Für alle Cup-Größen und auch nach einer...39,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
BH-Einlagen, Damen, bunt, BH-EinlagenBH-Verlängerungen im günstigen 4-tlg. Set. Sie erhalten 4 Stück in den Farben Weiß, Champagner, Haut und Schwarz. Wählen Sie zwischen 3 Verlängerungen: 30, 38 und 57 mm. Super weich aus 100% Polyamid., Farbe: Farbbezeichnung: bunt9,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Petry, Markus: Digitale GeldanlageDigitale Geldanlage , Plattformen, Trends und Strategien für moderne Investoren , Turboschläuche & Teile > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20250331, Autoren: Petry, Markus, Auflage: 25001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 120, Abbildungen: 29 Abbildungen, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: Anlageberatung; Finanzen; Vermögensverwaltung, Fachschema: Finanz~Recht / Ratgeber (allgemein), Fachkategorie: Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 203, Breite: 140, Höhe: 9, Gewicht: 234, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Anforderungen an Mindesteinlagen in verschiedenen Finanz- und Bankendomänen?
Die Anforderungen an Mindesteinlagen variieren je nach Finanz- und Bankendomänen. Im Privatkundengeschäft verlangen einige Banken Mindesteinlagen, um ein Konto zu eröffnen oder bestimmte Dienstleistungen zu nutzen. Im Investmentbanking können Mindesteinlagen erforderlich sein, um bestimmte Anlageprodukte zu erwerben oder an bestimmten Handelsaktivitäten teilzunehmen. Im Firmenkundengeschäft können Mindesteinlagen erforderlich sein, um bestimmte Finanzdienstleistungen wie Kredite oder Cash-Management-Dienstleistungen in Anspruch zu nehmen. In der Vermögensverwaltung können Mindesteinlagen erforderlich sein, um als Kunde aufgenommen zu werden oder um bestimmte Anlagestrategien zu verfolgen. **
-
Was sind die typischen Mindesteinlagen für verschiedene Arten von Bankkonten, Investmentfonds und Brokerage-Konten?
Die typische Mindesteinlage für ein Girokonto liegt bei etwa 0 bis 100 Euro, je nach Bank. Für ein Sparkonto beträgt die Mindesteinlage oft 500 bis 1.000 Euro. Bei Investmentfonds kann die Mindesteinlage zwischen 50 und 1.000 Euro liegen, abhängig vom Fonds. Bei Brokerage-Konten variiert die Mindesteinlage stark, kann aber oft bei 0 bis 1.000 Euro liegen, je nach Anbieter und Art des Kontos. **
-
Kannst du Sparbuch und Tagesgeld als Geldanlage einfach erklären?
Ein Sparbuch ist ein klassisches Bankprodukt, bei dem man Geld auf einem Konto bei der Bank einzahlt und dafür Zinsen erhält. Das Geld ist jederzeit verfügbar, aber die Zinsen sind oft niedrig. Tagesgeld ist ähnlich, aber die Zinsen sind oft etwas höher und man kann das Geld ebenfalls jederzeit abheben. Beide sind relativ sichere Geldanlagen, aber die Rendite ist meistens gering. **
-
Wodurch unterscheidet sich die Geldanlage in Anleihen von der Geldanlage auf einem Bankkonto?
Die Geldanlage in Anleihen unterscheidet sich von der Geldanlage auf einem Bankkonto in mehreren Aspekten. Erstens sind Anleihen in der Regel mit einem höheren Risiko verbunden, da der Emittent möglicherweise zahlungsunfähig werden kann. Zweitens bieten Anleihen in der Regel eine höhere Rendite als Bankkonten, da sie eine höhere Verzinsung haben können. Drittens sind Anleihen in der Regel weniger liquide als Bankkonten, da sie normalerweise eine feste Laufzeit haben und nicht jederzeit verfügbar sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.